O arrolamento sumário é um procedimento judicial simplificado utilizado para realizar a partilha amigável de bens entre herdeiros capazes. Ele garante uma alternativa mais rápida e desburocratizada ao inventário tradicional. Essa opção evita as longas disputas judiciais, quando todos os envolvidos estão de acordo sobre a divisão do patrimônio.
Ao longo deste artigo, você vai entender quais são os requisitos legais para utilizar essa modalidade de partilha. Além disso, explicaremos a diferença entre o arrolamento e o inventário comum, bem como os documentos necessários para dar entrada na ação. Também apresentaremos um modelo prático de petição e responderemos sobre a existência de um valor limite de bens.
Ficou curioso para saber como acelerar a divisão de bens da família de forma simples? Continue a leitura e descubra todos os detalhes importantes para realizar o arrolamento sumário sem complicações. Você verá como o alinhamento entre os herdeiros facilita a homologação judicial da partilha.
Modelo de arrolamento sumário
EXCELENTÍSSIMO SENHOR DOUTOR JUIZ DE DIREITO DA (…)
(…), vem, respeitosamente, perante Vossa Excelência, por seu advogado (documento 1) requerer
ARROLAMENTO SUMÁRIO
o que faz com fundamento nos arts. 659 a 663 do Código de Processo Civil e nas razões de fato e de direito a seguir aduzidas:
No dia (…) faleceu (…), (nome, qualificação completa e último domicílio), aos (…) anos, deixando (nomear e qualificar viúva, e demais herdeiros), conforme documentos anexos (certidão de óbito, de nascimento dos herdeiros e de casamento da viúva meeira – documento 2).
Consta que não deixou testamento conforme faz prova a certidão anexa (documento 3).
O requerente era, portanto, (…) do falecido, e, nessa qualidade, requer-se sua nomeação para o cargo de arrolante posto que se encontra na posse e administração dos bens do de cujus.
Requer-se, outrossim, a juntada de procuração de todos os herdeiros, na totalidade maiores e capazes, bem como certidões negativas de impostos sobre os bens do espólio.
Isto posto, pede-se o processamento do arrolamento, juntando em documento anexo a relação de herdeiros além da declaração de bens com partilha amigável realizada entre os herdeiros, requerendo-se sua homologação nos termos do art. 659 do Código de Processo Civil.
Dá-se à presente o valor de R$ (…).
Respeitosamente, pede deferimento.
Cidade…, de … de …
Advogado
OAB/UF
Instrui a presente:
a) procuração do cônjuge e de todos herdeiros;
b) certidão de óbito,
c) certidão de casamento do “de cujus” com a viúva meeira (ou: contrato de convivência com a companheira);
d) certidão de nascimento e casamento dos filhos;
e) certidão negativa de débitos fiscais do Espólio; e,
f) documentos comprobatórios das propriedades.
Quando é cabível o arrolamento sumário?
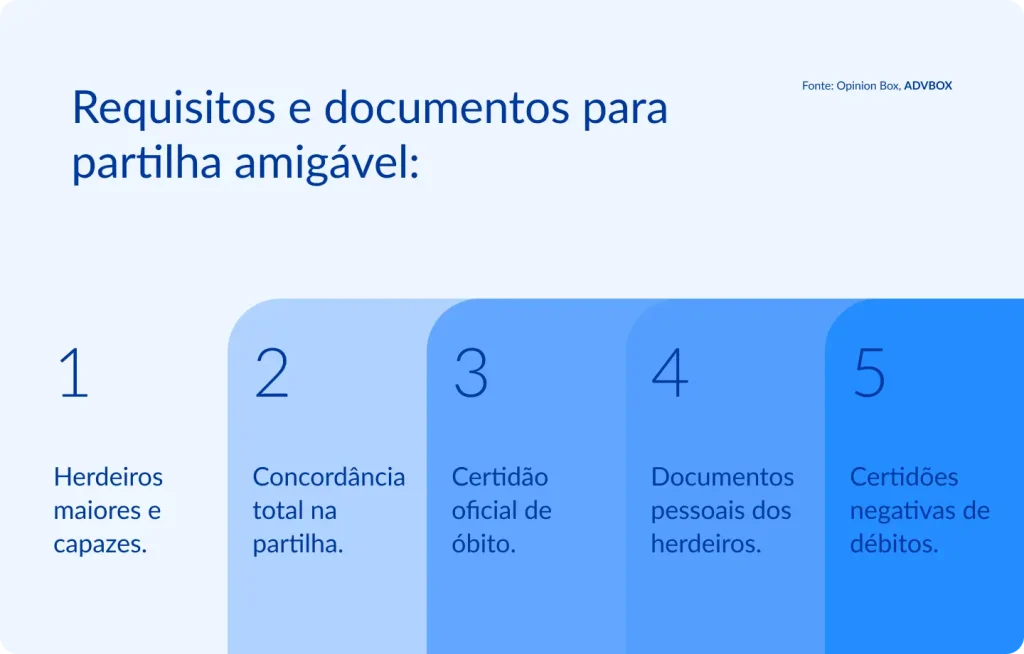
O arrolamento sumário é cabível quando todos os herdeiros são maiores, capazes e estão em pleno acordo sobre a partilha. Ele também se aplica nos casos de pedido de adjudicação quando houver um único herdeiro. Ou seja, a existência de consenso absoluto entre as partes é o requisito fundamental para adotar essa via.
A legislação brasileira exige que as partes celebrantes da partilha amigável tenham plena capacidade civil. Por isso, se houver herdeiros incapazes ou divergências sobre a divisão dos bens, o procedimento não poderá ser utilizado. Nesses casos específicos, a lei determina a realização do inventário pelo rito comum ordinário.
Vale ressaltar que a presença de credores do espólio não impede a homologação da partilha amigável. Basta que os herdeiros reservem bens suficientes para garantir o pagamento das dívidas pendentes. Já se houver testamento, a regra geral exige o procedimento judicial ordinário, salvo exceções legais.
Qual a diferença entre arrolamento sumário e inventário?
A principal diferença entre o arrolamento sumário e o inventário comum é a simplicidade do procedimento e a ausência de litígio. No arrolamento sumário, a partilha é consensual e não há avaliação judicial prévia dos bens deixados. Em contrapartida, o inventário tradicional lida com divergências entre herdeiros e exige etapas burocráticas rigorosas.
Outro ponto marcante diz respeito às questões fiscais e tributárias durante o processo. No arrolamento sumário, o juiz homologa a partilha sem analisar antecipadamente o lançamento dos impostos de transmissão. O fisco estadual faz a cobrança administrativa das diferenças posteriormente, o que acelera a decisão judicial.
Devido a essa estrutura simplificada, o arrolamento sumário finaliza a distribuição do patrimônio de forma muito mais rápida. Os herdeiros reduzem gastos com custas processuais e evitam o desgaste emocional de discussões prolongadas. Assim, o rito sumário se consolida como a opção judicial mais eficiente para partilhas amigáveis.
Como fazer um arrolamento sumário?
Para fazer um arrolamento sumário, os herdeiros devem contratar um advogado para elaborar a petição e reunir os documentos obrigatórios. O profissional apresentará o acordo de partilha amigável diretamente ao juiz competente da Vara de Família e Sucessões.
A grande vantagem desse caminho é que todas as etapas ocorrem de forma integrada e sem necessidade de audiências complexas. Como os interessados já chegam em consenso, o trabalho do advogado foca em estruturar as declarações e comprovar a quitação de requisitos fiscais.
Nos tópicos a seguir, vamos detalhar os documentos indispensáveis para dar entrada no pedido. Veremos as exigências sobre certidão de óbito, documentos dos herdeiros, relação de bens, plano de partilha e comprovantes fiscais. Continue lendo para conferir o check-list completo e organizar seu processo sem falhas.
Certidão de óbito
A certidão de óbito é o documento oficial que comprova o falecimento e abre formalmente a sucessão. Ela deve ser anexada à petição inicial para atestar a data, o local e o horário do falecimento do de cujus. Além disso, o documento confirma se o falecido deixou testamento registrado ou filhos cadastrados.
Documentos dos herdeiros
Os documentos dos herdeiros incluem RG, CPF, comprovante de residência e certidões de estado civil. É preciso apresentar certidões de nascimento para os solteiros e certidões de casamento para os casados. Todos os herdeiros e eventuais cônjuges devem assinar a procuração outorgada ao advogado do caso.
Relação de bens
A relação de bens deve listar detalhadamente todo o patrimônio deixado pelo falecido e seus respectivos valores. Incluem-se imóveis, veículos, saldos bancários, ações e eventuais direitos de uso. As partes atribuem o valor estimado a cada item sem necessidade de avaliação judicial prévia.
Plano de partilha
O plano de partilha demonstra exatamente como o patrimônio será dividido entre os herdeiros e a meeira. Ele deve especificar qual porcentagem ou bem caberá a cada um dos envolvidos no acordo. Essa divisão amigável deve respeitar os direitos legais da meação e da legítima dos herdeiros.
Comprovantes fiscais
Os comprovantes fiscais são as certidões negativas de débitos municipais, estaduais e federais em nome do falecido. Embora o imposto de transmissão seja apurado administrativamente pelo fisco, a apresentação dessas certidões é indispensável. Elas provam que os bens estão livres de ônus e dívidas tributárias.
Qual é o teto para o arrolamento sumário?
Não existe teto ou limite de valor dos bens para a aplicação do arrolamento sumário. Desde que todos os herdeiros sejam capazes e concordem com a partilha, o rito pode ser utilizado para qualquer montante patrimonial. Por isso, heranças de grande valor podem tramitar por essa via simplificada sem restrições fiscais.
É fundamental não confundir o arrolamento sumário com o arrolamento comum, que possui limitações financeiras. O arrolamento comum é voltado para bens de valor igual ou inferior a 1.000 salários-mínimos. Ele permite a inclusão de herdeiros incapazes desde que haja concordância de todos e do Ministério Público.
Assim, o valor total do espólio não serve como barreira para a escolha do arrolamento sumário. O fator determinante é exclusivamente a capacidade das partes e a concordância total sobre a divisão do patrimônio. Portanto, famílias com patrimônios de qualquer porte podem se beneficiar dessa agilidade processual.
Conclusão
O arrolamento sumário é o rito judicial mais rápido para realizar a partilha amigável de bens entre herdeiros capazes. Ele independe do valor do patrimônio e exige apenas a concordância de todos os envolvidos. Além disso, a reunião correta da documentação evita atrasos e garante a rápida homologação do juiz.
Para os advogados, conduzir processos de arrolamento exige organização impecável de documentos, prazos e certidões. A padronização de peças e o acompanhamento das etapas fiscais são vitais para entregar um serviço eficiente aos clientes. Por isso, contar com ferramentas tecnológicas certas faz toda a diferença na rotina do escritório.
O Escritório Inteligente da ADVBOX conecta pessoas, processos e tecnologia em um ecossistema completo para escalar sua advocacia. Com as ferramentas exclusivas da nossa plataforma, você automatiza tarefas burocráticas para focar no que realmente gera valor.
Pare de perder tempo com rotinas manuais e tenha controle total sobre prazos, finanças e equipes com agilidade e segurança. Transforme a gestão do seu escritório e atenda mais clientes com a mesma estrutura. Conheça a ADVBOX.


